税金の督促状が黄色や赤色に変わる理由とは?差押え直前の危険信号
自宅の郵便ポストを開けた瞬間、普段見慣れた白や薄青の封筒とは明らかに異なる「黄色」や「ピンク」、あるいは鮮烈な「赤色」の封筒が投函されており、息を呑んだ経験を持つ人は少なくありません。住民税や固定資産税、国民健康保険料などの未納が続いた際、自治体や税務署から送られてくるこれらの郵便物は、単なる事務的なデザインの刷新ではなく、行政が発令する差し押さえ執行に向けた最終警戒シグナルです。
2026年現在、全国の自治体では行動経済学の知見である「ナッジ理論」を徴収実務に積極導入しており、滞納者の心理的危機感を煽り開封率を高める目的で、督促ステージに応じたカラーグラデーション戦略が標準化されています。このシグナルを「ただの手紙」と誤認して放置し続けると、ある朝突然、銀行口座から預金が一瞬で引き落とされ、給与の一部が差し押さえられるという破滅的な事態へと直結します。手遅れになる前に知るべき封筒の色の真実と、資産凍結を回避するための具体的防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:封筒の色は白・青(初期)から黄色(警告)、ピンク・赤色(最終通告・差押予告)へと変化し、危険度の上昇を可視化している。
- 要点2:地方税法の規定上、督促状が手元に届いてから10日を経過すると、自治体側は事前の通告なしに財産差押えに踏み切る法的要件を満たす。
- 要点3:赤色封筒が届いた後でも、直ちに市役所の納税課へ出向いて誠実に分割相談を行えば、滞納処分(口座凍結)の執行を猶予できる道が残されている。
税金の督促状の色が変わった理由とは?黄色・ピンク・赤色の封筒に隠された危険度と緊急性を徹底解説
「最初は普通の白い封筒だったはずなのに、なぜ突然派手な色に変わったのか?」という疑問を抱く滞納者は後を絶ちません。自治体や税務署が封筒の色を変更する最大の理由は、「他のダイレクトメールに埋もれさせず、滞納者に強制執行が目前であるという極度の心理的緊迫感を与えるため」にほかなりません。
総務省や各地方自治体の滞納整理マニュアルに基づき、一般的な徴収フローでは以下のようなカラーリングによる段階的エスカレーションが敷かれています。
第一段階として届く黄色い封筒(税金督促)は、納期限を過ぎてから最初に発送される注意喚起から本格的な督促への移行段階です。交通標識と同様に「注意・警告」を直感的に想起させる黄色を採用し、納期限が切れている事実を強烈にアピールします。この段階であれば、まだ事務的な納付忘れとして処理される余地が大きく、指定の金融機関やコンビニで速やかに納付すれば事態は収束します。
しかし、黄色を無視し続けると投函されるのがピンクの催告書です。ピンク色(または濃い桃色)は色彩心理学において視覚的刺激が極めて強く、「重大な警告」「通常業務から滞納処分専従班への移管」を意味します。この段階に達すると、自治体の内部システムでは一般の収納窓口から「徴収対策課」「滞納整理課」などの専門部署へと案件が引き継がれ、身辺や財産の予備調査が水面下で開始されます。
そして最終段階で投函されるのが、警戒レベル最大の赤色封筒(差押予告)です。赤色の封筒や「至急開封」「差押予告通知書」と朱書きされた書面は、法的なカウントダウンが最終局面を迎えた証拠です。「これ以上の猶予はなく、指定期日までに全額納付または連絡がなければ、金融機関や勤務先へ差押命令書を一斉送達する」という行政からの最後通牒にほかなりません。この赤色封筒を目にした時点で、残された猶予は数日から一週間程度しか残されていないのが現実です。
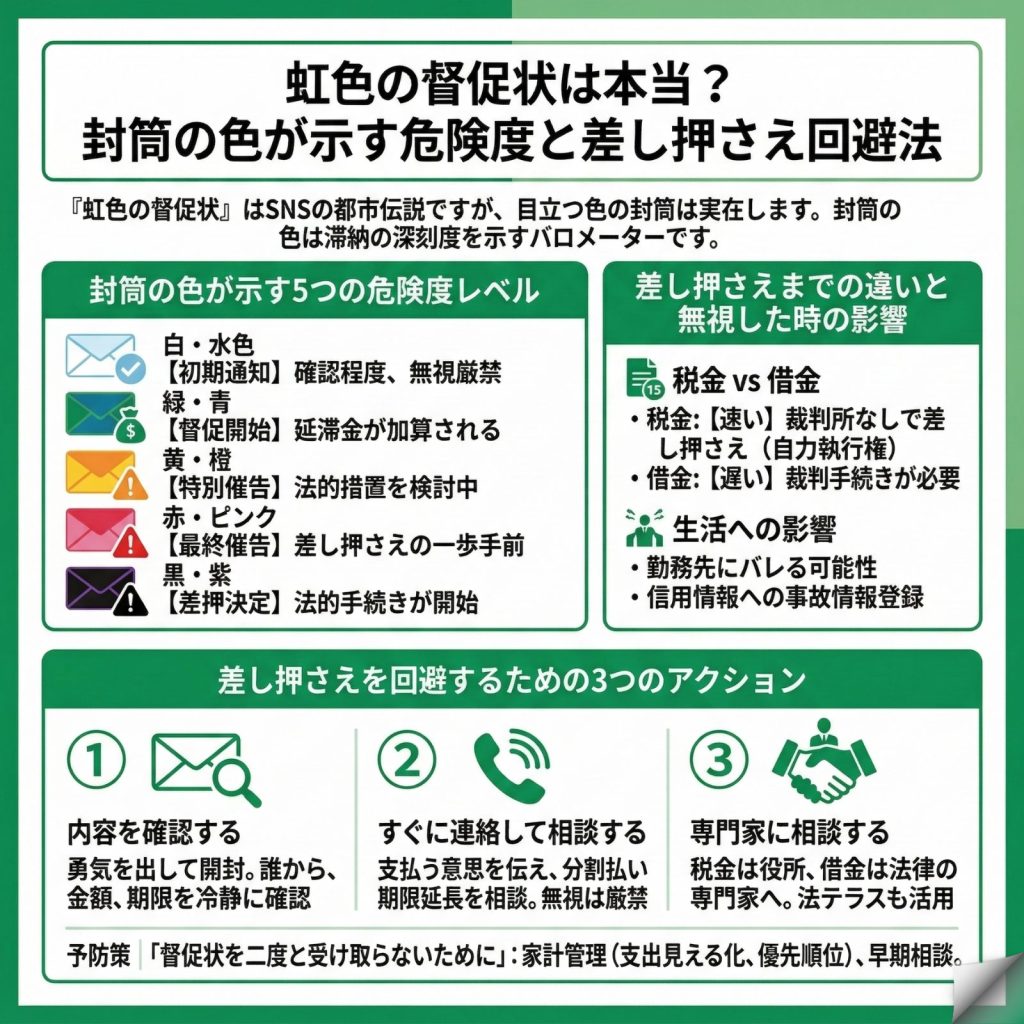
【比較検証】督促状と催告書の違いとは?法的拘束力とリスクレベルの決定打
郵便物の表題に記載されている「督促状」と「催告書」という2つの単語について、その違いを正しく理解している人は驚くほど少数です。しかし、法律上この2通が持つ意味合いと強制執行力には決定的な隔たりが存在します。
地方税法(第329条、第331条等)および国税徴収法(第37条、第47条等)の規定において、「督促状」は財産を差し押さえるために法律上必ず送達しなければならない絶対的要件(必要的法定手続き)と定められています。条文上は「督促状を発した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならない」と規定されており、理屈の上では督促状が届いてから10日が経過した時点で、自治体側はいつでも滞納者の預金や給料を合法的に没収できる権利を獲得します。
一方の「催告書」は、法的な必須要件ではなく、行政側が実務上の配慮として差し押さえ直前に設けている「事実上の猶予・猶予期間の恩恵」にすぎません。つまり、「督促状を出した以上、法律上は明日差し押さえても問題ないが、生活への甚大な打撃を考慮して最後にもう一度だけ納付機会を与える」という慈悲の通知なのです。
| 封筒の色と書類名 | 到達時期と法的ステータス | 一般的な危険度・差押え猶予 | 編集部の見解・実務評価 |
|---|---|---|---|
| 白・青・緑色 (納付書・納期限通知) | 納期限前〜納期限経過直後(約2週間以内) 日常的な事務連絡 | 危険度:小 ペナルティなし〜小額の利息 | 単なる納付忘れの段階。同封の納付書で支払えば何ら問題なく即座に完結する。 |
| 黄色い封筒 (督促状・第一次催告) | 納期限後20日〜1ヶ月程度 地方税法に基づく法定督促手続き | 危険度:中 発送後10日経過で法的差押要件が成立 | 法的な引き金が引かれた状態。延滞税が加算され始めるため、最優先での処理が必須。 |
| ピンク色封筒 (催告書・滞納催告) | 納期限後1ヶ月〜3ヶ月程度 滞納整理課への事案移管・財産調査着手 | 危険度:高 預金残高・勤務先の身辺調査中 | 行政の「親切心」による実務的猶予。ここを逃すと予告なしの執行フェーズへ移行。 |
| 赤色封筒 (最終催告書・差押予告通知) | 納期限後3ヶ月〜半年以上 滞納処分の執行直前(最後通告) | 危険度:限界(レッドゾーン) 猶予期間は数日〜最大1週間程度 | すでに差押対象(銀行・勤務先)の特定が完了している状態。即日の電話連絡が生命線。 |
住民税の滞納による封筒の色は各自治体によって多少の差異はありますが、「白・薄青から徐々に暖色系(黄・橙・ピンク・赤)へと濃くなっていく」という基本ロジックは全国共通です。赤色の封筒が手元に届いた時点で、法的議論の余地は消滅しており、行政はいつでも強制力を行使できるスタンバイ状態に入っています。
【実態検証】「ある日突然口座が残高ゼロに…」滞納処分と財産差押えまでの戦慄の現場
ネット上の相談掲示板やSNSでは、税金の未納について「督促状を無視していても特に何も起こらなかった」「そのうち時効になるのでは」といった根拠のない甘い言説が散見されます。しかし、税務取材の現場や自治体の滞納処分記録を追うと、現実は極めてドライかつ冷徹に執行されています。
都内の自治体で住民税を約8ヶ月にわたり滞納していた30代男性の手記には、次のようなリアルな告白が残されています。
「黄色やピンクの封筒が届いていたのは知っていましたが、生活費で手一杯で『どうせ電話しても怒られるだけだ』と放置していました。ある月末の給料日、家賃を引き落とすためにATMへ行き通帳記帳をすると、残高が数万円単位で丸ごと消えており、摘要欄には【サシオサエ】の文字が刻まれていました。銀行に泣きついても『税務署の命令による執行なので当行では何もできません』と突っぱねられ、公共料金の支払いも家賃の支払いも全てショートしました」
一般的に、行政が実施する財産差押えまでの流れは以下の4ステップで静かに、そして確実に進行します。
- 第1ステップ:督促状の送達と指定期限の徒過
納期限から約20日以内に督促状が発送され、法律上の「10日ルール」が成立。この時点で滞納処分が合法化されます。 - 第2ステップ:官公庁・金融機関・勤務先への財産調査
国税徴収法第141条に基づき、徴収職員は滞納者の同意なく全国の銀行、信託銀行、証券会社、生命保険会社、そして勤務先へ照会書を送付します。2026年現在は預金照会システムの電子化が極めて高度に進んでおり、滞納者が居住地以外のネット銀行に保有している口座であっても数日以内に特定されます。 - 第3ステップ:差押予告書の発送(赤色封筒の送達)
特定された預金や給与に対して強制執行をかける直前、最後の警告として赤色封筒が郵送されます。 - 第4ステップ:差押調書の送達と債権の取立て執行
銀行口座が特定された場合、銀行に対して「差押命令」が送達され、預金口座から滞納額相当分が自治体の口座へと直接強制送金されます。給与の場合は勤務先の給料計算担当部署へ通知が届き、毎月の給与から一定の法定基準額(生活維持に必要な最低限を除く金額)が強制天引きされます。
給与差押えが実行された場合、勤務先の総務部や人事部に「税金を滞納して差押えを受けた人物」という事実が公知のものとなります。法的な解雇事由にはならずとも、社内での社会的信用失墜や昇進への悪影響など、実質的なダメージは計り知れません。

延滞税の罠と計算方法|放置するほど雪だるま式に膨らむペナルティの現実
税金の滞納が引き起こす最大の金銭的打撃は、日割りで加算され続ける「延滞税(地方税では延滞金)」の存在です。税金の未納に対する利息は、一般的な住宅ローンやマイカーローンとは比較にならないほどの高金利に設定されています。
延滞税の計算方法は、租税特別措置法および地方税法に基づき、毎年の基準割引率等に連動した「特例基準割合(延滞税特例基準割合)」を用いて日割り計算されます。2026年の現行水準における一般的な適用率は以下のとおりです。
- 納期限の翌日から1ヶ月を経過する日まで:年2.4%前後(年利7.3%に特例割合を加味)
- 納期限の翌日から1ヶ月を経過した日以降:年8.7%前後(原則年14.6%に対して特例割合を適用)
最初の1ヶ月を過ぎた瞬間に利率が跳ね上がり、消費者金融の金利にも匹敵する負担がのしかかります。具体的なシミュレーションとして、未納となった住民税20万円を1年間完全に放置した場合の延滞金を試算してみましょう。
納期限後1ヶ月間の延滞金(20万円 × 2.4% ÷ 365日 × 30日)= 約394円
残り11ヶ月間の延滞金(20万円 × 8.7% ÷ 365日 × 335日)= 約15,969円
合計延滞金:約16,300円
放置期間が2年、3年と長期化すれば、元本20万円に対して延滞金だけで数万円から十数万円が上乗せされます。行政への返済において、納付金はまず「延滞金」から優先して充当される仕組みになっているケースが多く、元本が一切減らない多重債務と同じ地獄に嵌まり込む構造が存在します。
一般に知られていない盲点とネットの誤解|「自己破産すれば消える」という致命的ミス
税金の徴収現場において、滞納者が陥りがちな「三大誤解」が存在します。これらを信じ込んで放置を続けることは、人生の再起を自ら放棄するに等しい危険行為です。
誤解1:「借金と同じで自己破産をすれば税金も免除される」という錯覚
これは税金滞納における最も致命的な思い込みです。破産法第253条第1項第1号において、租税等の請求権は「非免責債権」として明確に定められています。どれほど多額の借金を抱え、裁判所で自己破産の手続きを完了させて消費者金融や銀行からの借入が全てゼロになったとしても、税金・健康保険料・年金保険料の支払義務は1円たりとも消滅しません。免責決定が下りた翌日であっても、税務署や役所の徴収権はそのまま生き残ります。
誤解2:「住民税の時効は5年だから逃げ切れば勝ち」という幻想
地方税法上、税金の徴収権の消滅時効は原則として5年と規定されています。しかし、行政実務において税金が時効消滅することは天文学的な確率でしか起こり得ません。なぜなら、役所が「督促状」を1通送付するだけで、時効は法的にリセット(時効の更新・中断)されるためです。さらに財産調査や差押予告が挟まれるため、滞納者が日本国内で住民票を持ち、生活を営んでいる限り、時効が成立することは絶対にあり得ない構造になっています。
誤解3:「役所に相談に行ったら全額即日払いを強要され、怒鳴られる」という恐怖
ドラマや映画の影響から、税務課の窓口に対してヤクザまがいの取り立てをイメージする人が少なくありません。しかし、現場の徴収担当者が最も恐れているのは「音信不通のまま夜逃げされること」や「無言の放置」です。相談窓口に自ら足を運んだ滞納者に対して高圧的な態度を取ることは行政対応として厳しく禁じられており、現在の実務では丁寧な資産状況のヒアリングと生活再建に向けた現実的なすり合わせが行われます。

【プロの結論】手遅れを防ぐ口座凍結回避法と市役所納税課への相談手順
赤色封筒が手元に届いてしまった絶体絶命の局面において、口座凍結を回避する唯一にして絶対の方法は「今すぐ市役所の納税課(徴収課)へ電話をかけ、自ら出頭して対面相談すること」です。
心理学では、重大な脅威に直面した際にダチョウが砂の中に頭を突っ込んで現実を見まいとする習性に例え、これを「オストリッチ効果(現実逃避バイアス)」と呼びます。督促状をゴミ箱に捨てたり引き出しに隠したりする行動は、まさにこのバイアスによる破滅への前兆です。行政は「対話に応じる意志がある滞納者」に対しては、法律が認めるセーフティネットを発動する用意があります。
市役所の窓口で発動できる法的救済措置
地方税法第15条および第15条の6には、納税が困難な生活困窮者を救済するための滞納処分猶予制度(換価の猶予・徴収の猶予)が明文化されています。要件を満たせば、以下のような強力な法的保護を受けることが可能です。
- 差押えの一時停止・猶予:すでに特定されている財産や給与の差し押さえ執行がストップします。
- 分割納付(分納)の正式合意:月々の生活費や収支状況を勘案し、月々5,000円〜1万円といった無理のない範囲での分割払いが認められます。
- 延滞金の一部または全額免除:猶予期間中の延滞金利率が大幅に引き下げられる特例が適用されます。
【プロの結論】すぐ相談すべき人・放置が最悪の結果を招く人の判断基準
自身の現状を客観的に見極め、以下の基準に照らし合わせて即時行動を起こしてください。
【直ちに市役所へ相談に行くべき人の条件】
病気・退職・倒産・減収など正当な理由で一括納付が不可能な人、月々の収支が赤字で生活費を削らなければ納税できない人、黄色・ピンク・赤色の封筒がすでに届いている人。手持ちの現金が数千円しかなくても構いません。現在の家計簿や給与明細、通帳を持参して窮状を証明すれば、行政側は分割納付や徴収猶予の計画書を一緒に作成してくれます。
【絶対にやってはいけない・放置して最悪の結末を迎えるケース】
「お金がないから」と理由をつけ、役所からの電話や郵便物を完全に無視し続ける人。消費者金融からの高利借入で税金を穴埋めしようとする人(多重債務化し、破産しても税金だけが残る最悪の悪循環に陥ります)。連絡を完全に断絶した瞬間、役所は「悪質な滞納者」と認定し、予告なき口座凍結へと舵を切ります。
【税金 督促 状 色】に関するよくある質問(FAQ)
Q1:赤色の封筒が届いてから、実際に銀行口座が差し押さえられるまでの猶予は何日ですか?
A1:自治体や事案の緊急性によって異なりますが、書面に記載された「納付期限」からおおむね数日から最長でも1週間〜10日程度です。赤色の差押予告書は、すでに預金調査が完了した状態で発送されるケースが多いため、期限を1日でも過ぎればいつ執行されても法的に文句は言えません。届いたその日のうちに窓口へ連絡を入れる必要があります。
Q2:税金の滞納が家族や会社にバレるのはどのタイミングですか?
A2:同居家族には、ポストに投函された黄色や赤色の目立つ封筒を見られた時点で発覚するリスクが高まります。一方、勤務先にバレるのは「給与の差押え手続き(勤務先への照会書の送付)」が開始されたタイミングです。会社宛てに自治体から給与調査書や差押通知書が届くため、経理や人事担当者には完全に露見します。給料の差し押さえを防ぐには、ピンクや赤の封筒が届いた段階で自ら役所へ相談し、分割納付の誓約を結ぶしかありません。
Q3:手元に1円もお金がない状態でも、役所の納税課に相談する意味はありますか?
A3:大いにあります。一括納付はもちろん、月々の分割納付すら物理的に不可能な極度の困窮状態にある場合、徴収課の窓口から福祉課や生活保護担当窓口へと連携し、生活再建の手続きを優先させる措置が取られます。さらに、生活困窮により納税能力が全くないと認められれば、地方税法第15条の7に基づく「滞納処分の停止(3年間継続すれば納税義務が消滅する実質的免除規定)」が適用される可能性もあります。無言で逃げることだけが、すべての救済ルートを遮断します。
まとめ:色が変わった今こそが人生防衛の分岐点
郵便ポストに届いた督促状の色が黄色やピンク、そして赤色へと変化していく様は、行政が淡々と進める「法的強制力行使のカウントダウン」そのものです。この色のグラデーションは、滞納者を攻撃するためのものではなく、破滅的な口座凍結や給料没収に至る前に立ち止まらせるために鳴らされている、行政からの警報ブザーと言えます。
赤色封筒を開封することは強い精神的負荷を伴いますが、最も避けるべきは現実から目を背けて事態を放置することです。税金の債権者は冷酷な高利貸しではなく、法律に基づいて職務を遂行する公務員です。誠実な対話のテーブルに自ら着く限り、分割納付や滞納処分猶予制度という生活防衛のための防壁は必ず用意されています。封筒の色が変わった今日この瞬間を逃さず、直ちに所轄の役所へ一本の電話を入れることが、平穏な日常を取り戻すための唯一の確実な第一歩です。 (出典: 税金 督促 状 色(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。