仕損費とは?減損との違いや正常・異常の仕訳計算を徹底解説【2026】
工場の製造ラインを止めるアラート音、検品台に積まれる基準外のパーツ。モノづくりの現場において、どれほど技術が進歩しても避けて通れないのが「失敗作」の発生です。この製造過程で発生した不合格品や失敗によって生じる原価を、会計学および工業簿記では「仕損費(しそんひ)」と呼びます。
日商簿記2級の工業簿記で多くの学習者が最初の深い壁として突き当たるのが、この仕損費の処理です。言葉の響きが似ている「減損」と混同して足元をすくわれるケースや、「正常仕損」と「異常仕損」の仕訳の分岐点、総合原価計算における負担区分のルールに頭を抱える受験生は後を絶ちません。製造現場の生々しいリアルと原価計算基準のロジックを突き合わせながら、仕損費の全貌を構造的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:仕損費は「製造過程で生じる失敗コスト」であり、物理的形状が残る不良品を指す(形が消える減損とは明確に区別される)。
- 要点2:通常の生産で不可避の「正常仕損」は製造原価(製品)に上乗せし、事故や過失による「異常仕損」は営業外費用・特別損失として製造原価から除外する。
- 要点3:総合原価計算では「発生場所(進捗度)」と「期末仕掛品の進捗度」の位置関係がすべてを左右し、スクラップ評価額があれば仕損費から直接控除する。
【2026年最新】仕損費とは何か?製造現場の失敗コストと勘定科目の基本
仕損費を直感的に理解するなら、「製品を作ろうとして失敗した結果、余計にかかってしまったコスト」と捉えるのが最も正確です。大蔵省(現・財務省)が定めた『原価計算基準』の第33節において、仕損とは「製品の製造途中において、不良または規格外品が生じること」と規定されています。加工中のミスで寸法が狂ってしまった金属部品、焼き上がりにムラができて出荷できない洋菓子、組み立て段階で基板を破損させた精密機器などが典型例です。
製造業の経理実務において、この仕損によって生じた損失額は独立した製造原価の仕損費勘定、あるいは製造間接費として集計されます。ここで注意すべきは、失敗作そのもの(仕損品)にまだ何らかの価値が残っているケースです。金属くずとしてスクラップ業者に売却できる場合や、下級品として格安で市場に流せる場合、その売却見込額は「仕損品評価額の控除」として仕損費の総額から差し引かなければなりません。
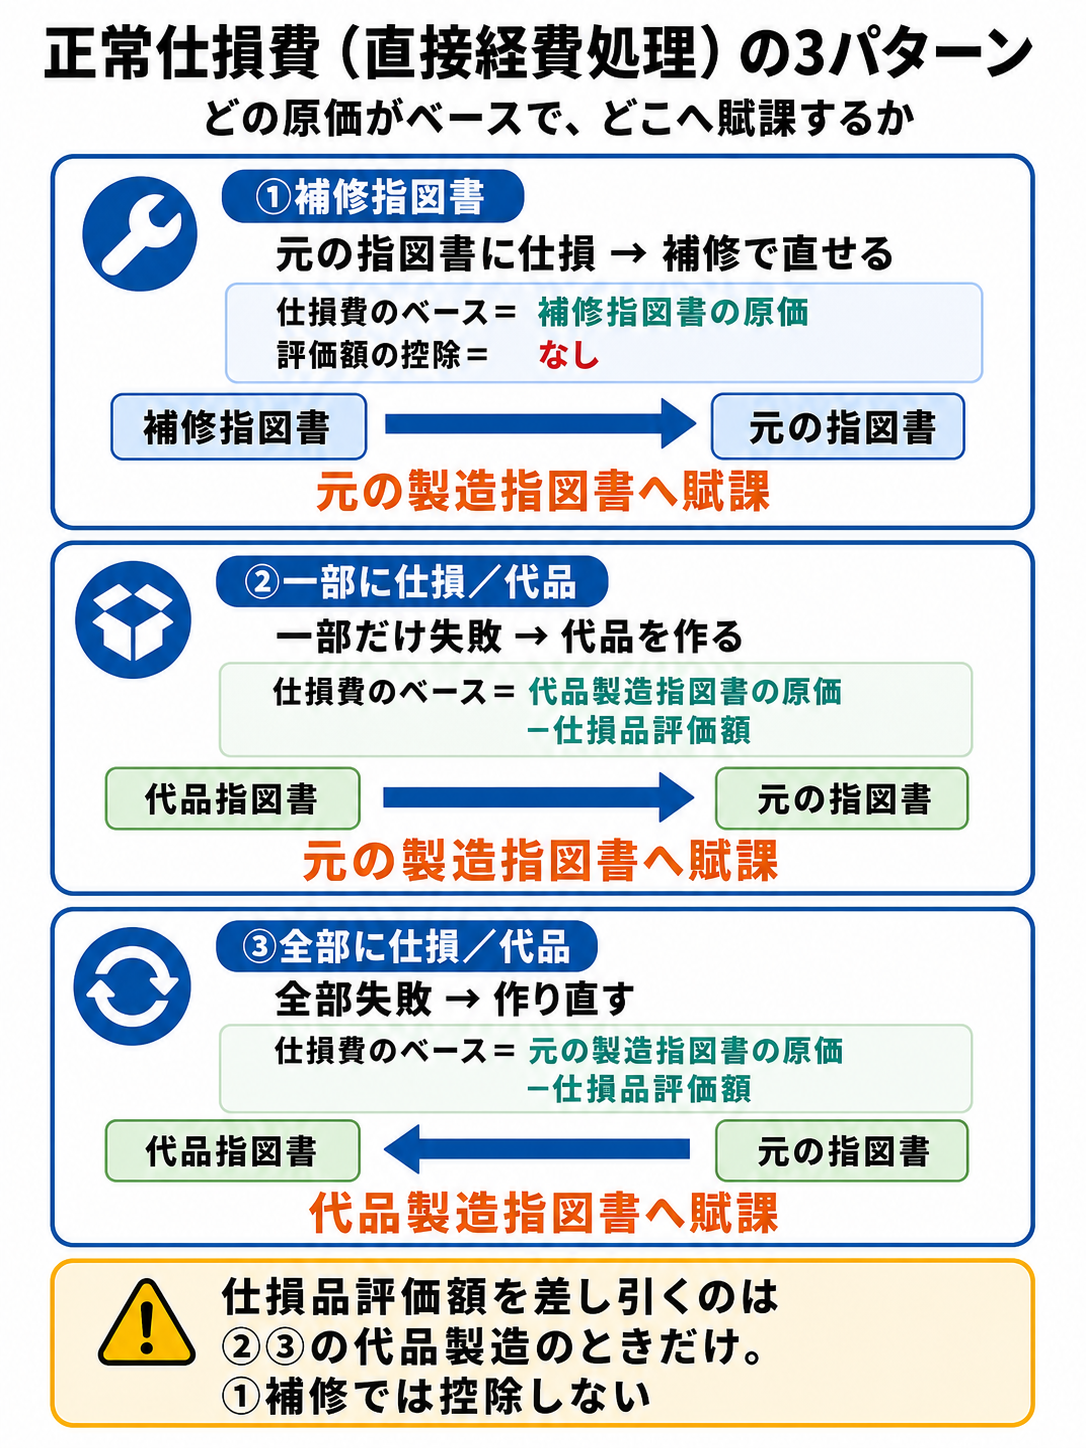
個別原価計算を採用する受注生産の現場(特注家具や造船、金型製作など)では、特定の製造指図書に対して発生した仕損費は、その指図書の製造原価へダイレクトに加算するか、工場の全体的な共通コストとして製造間接費勘定へと振り替えます。失敗をただの「損」で終わらせず、どの製品がどれだけの失敗コストを背負うべきかを厳密に計算することこそが、仕損費処理の根幹にあります。
噂の真偽を徹底検証|「仕損」と「減損」の決定的な違いとネット上の誤解
ネット上の学習フォーラムやSNSの相談板で頻繁に見かけるのが、「仕損と減損は何が違うのか、どちらも同じ失敗ではないのか」という疑問です。試験対策の初期段階でこの2つをごちゃ混ぜにしてしまい、計算ロジックを崩壊させてしまう初学者が極めて多いのが実態です。
両者の境界線は、失敗の末に「物理的な形骸(モノ)が残っているかどうか」という1点に集約されます。仕損は、割れた陶器や寸法の狂った木材のように「不良品としての実体」が目の前に残ります。だからこそ、後述する売却価値(評価額)を差し引く処理が発生します。
対照的に「減損(げんそん)」とは、製造過程で原料が蒸発したり、ガス化して飛散したり、粉塵となって空気中に消え去ったりして、物理的な数量そのものが目減りする現象を指します。液体調味料を煮詰める工程での水分蒸発や、化学プラントでの揮発などが代表的です。手元に不良品という「ブツ」が残らないため、減損品を売却してコストを回収するという発想自体が存在しません。
さらに視野を広げると、企業会計には「固定資産の減損」という全く別の財務会計ルールが存在します。工場の機械や土地の収益性が著しく低下した際に帳簿価額を切り下げる処理であり、日々の工場稼働で発生する「原価計算上の減損・仕損」とは次元が異なります。用語の表面的な響きに惑わされず、製造現場の物理現象として捉え直すことが混同から抜け出す最短ルートです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 正常仕損 | 通常の生産工程で不可避に生じる不良。完成品や期末仕掛品の原価に算入。 | 製造ラインごとの標準歩留まり(不良率1〜3%程度が通例)。 | 「良い製品を作るための必要経費」と割り切る会計的合理性がある。 |
| 異常仕損 | 設備の突発事故や人的過失、天災等。製造原価から完全除外。 | 発生件数は年間数件以下が前提。予期せぬライン停止等を伴う。 | 製品に罪はないため、営業外費用や特別損失として会社全体で痛みを背負う。 |
| 減損(原価計算) | 蒸発・揮発・粉砕飛散などによる物理的な原材料の消滅。 | 化学・食品業界で0.5〜5%前後の目減りが日常的に発生。 | 実体(残骸)が残らないため、スクラップ評価額の控除は原理的に発生しない。 |
| 仕損品評価額 | 不合格品を金属屑や二級品として外部売却可能な処分見込価格。 | 原材料投入コストの5〜15%程度でスクラップ業者へ引き渡し。 | 仕損費から確実にマイナスし、貯蔵品や作業屑勘定へ振り替える実務が必須。 |
【実態検証】簿記2級の壁?受験者の生の声と現場目線で見えたリアル
日本商工会議所が実施する簿記検定において、日商簿記2級は商業簿記と工業簿記の2本柱で構成されています。かつては「商業簿記が難しく、工業簿記は満点を狙う得点源」とされていましたが、原価計算の出題が高度化した現在、仕損費絡みの総合問題で足をすくわれる受験生が急増しています。
資格試験コミュニティや知恵袋、受験生のSNS投稿を検証すると、「ボックス図を書いても仕損をどこに置けばいいか混乱する」「進捗度50%で発生した仕損を、進捗度40%の期末仕掛品に負担させるべきか否かで毎回間違える」といった悲鳴のような書き込みが目立ちます。中には「テキストの公式を暗記したはずなのに、本試験で問われ方が少し変わった瞬間に手が止まった」という声も少なくありません。
この混乱の原因について、大手製造メーカーの元原価管理担当者は次のように証言します。「多くの学習者は、仕損費を単なる『数字パズル』として解こうとしています。しかし実務の現場を見れば、製品がベルトコンベアのどの地点で不良判定を受け、その時点で材料が何割投入されていたのかは一目瞭然です。現場の情景を頭に思い浮かべずに、機械的に度外視法の計算式だけを丸暗記しようとするから、応用問題で足元を見破られるのです」。

正常仕損と異常仕損の違い|会計処理手順と仕訳の完全ガイド
仕損費を扱う上で最も根幹となるのが、発生した失敗が「正常仕損」なのか、それとも「異常仕損」なのかの峻別です。この判断を誤ると、企業の財務諸表における売上総利益や営業利益の数値が大きく歪んでしまいます。
1. 正常仕損の考え方と仕訳手順
通常の作業環境、平均的な設備、標準的な熟練度の作業員をもってしても、不可避的に生じてしまうミスを「正常仕損」と呼びます。1,000個の精密ガラスを製造する際、どうしても数個にヒビが入ってしまうようなケースです。これは「高品質な良品を完成させるために、どうしても支払わざるを得ない犠牲」と解釈されます。
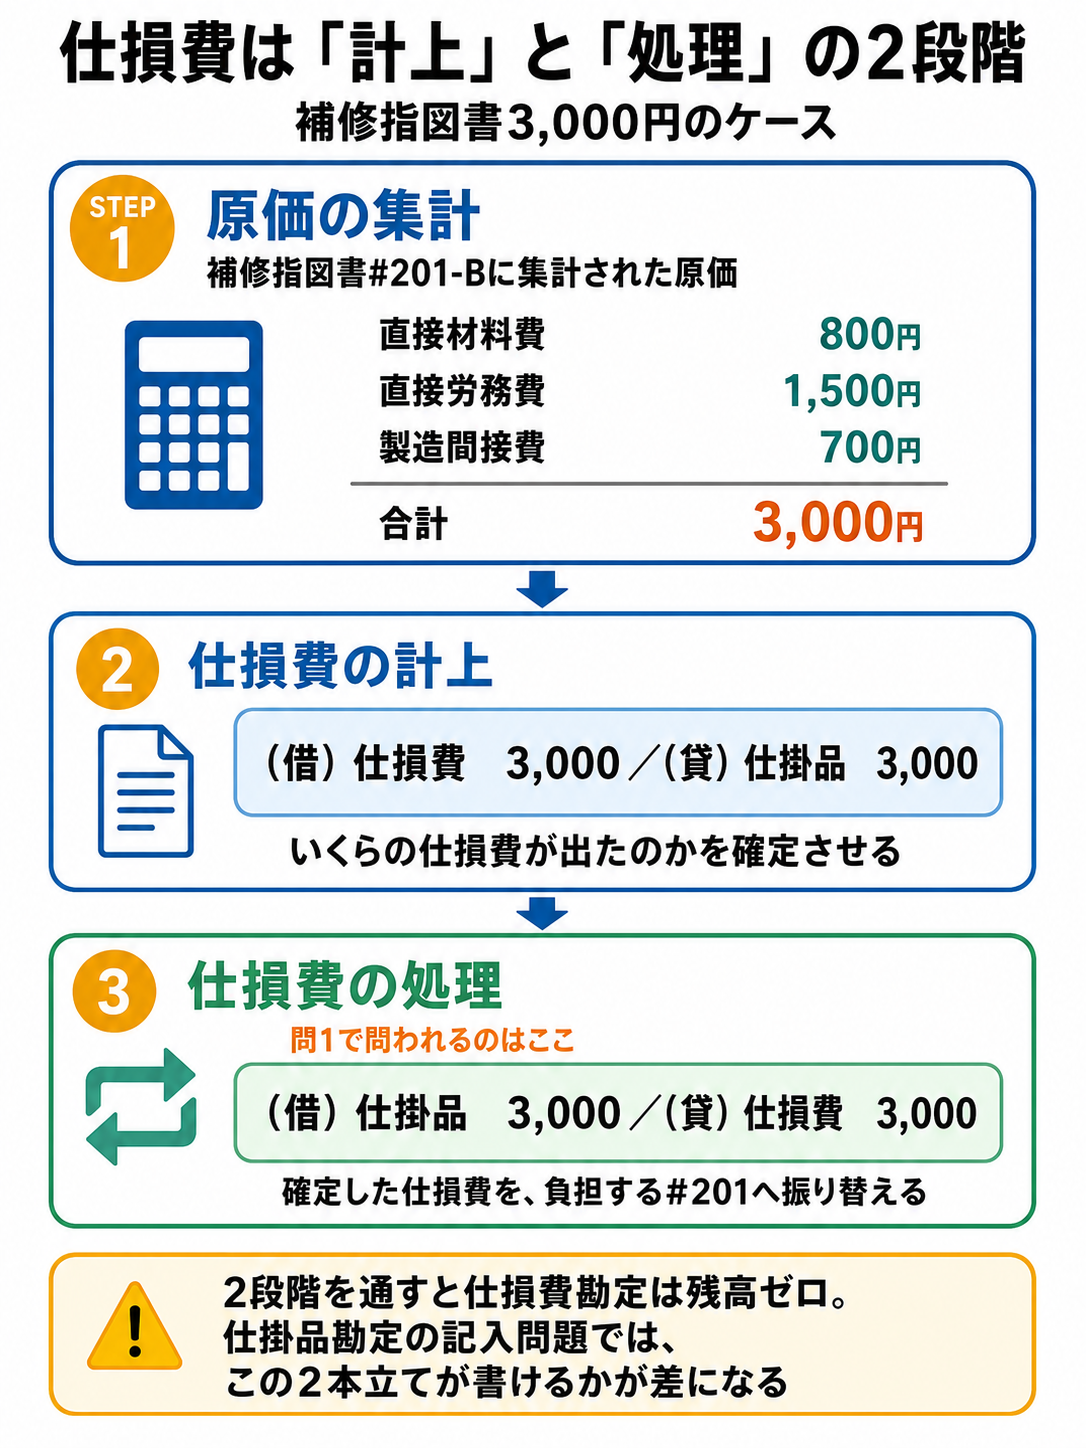
したがって、正常仕損費は良品(完成品および期末仕掛品)の製造原価に全額負担させます。個別原価計算で補修用パーツを追加投入したような場合、次のように仕訳します。
(借方)仕損費 50,000 / (貸方)材料費・労務費など 50,000(借方)仕掛品(特定指図書) 50,000 / (貸方)仕損費 50,000
(※工場全体で均等に負担させる場合は、仕掛品ではなく「製造間接費」へ振り替えます)
2. 異常仕損の考え方と仕訳手順
一方で、操作マニュアルの大幅な逸脱、深夜の停電や機械の突然の暴走、あるいは火災や風水害などによって発生した桁外れの不良は「異常仕損」に分類されます。これは経営の通常プロセスとは無関係なアクシデントです。
異常仕損によって生じたコストを完成品の製造原価に上乗せしてしまうと、「製品1個あたりの原価が事故のせいで跳ね上がり、通常より高コストな製品として帳簿に載る」という不条理な事態を招きます。そのため、異常仕損は製造原価(仕掛品)から完全にパージ(除外)し、原因の性質に応じて営業外費用または特別損失として処理します。
(借方)異常仕損費(営業外費用/特別損失) 120,000 / (貸方)仕掛品 120,000
3. 仕損品評価額がある場合の相殺仕訳
不良品となった金属くずや端材が、スクラップ業者に売却可能である場合、その見積売却額は仕損費から差し引きます。価値のある残骸を「貯蔵品」などの資産勘定に振り替え、失敗コストの純額だけを原価や損失に計上するのが会計の鉄則です。
(借方)貯蔵品(売却可能価額) 8,000 / (貸方)仕掛品(または仕損費) 8,000
総合原価計算における仕損費の処理|計算方法と配賦基準の真相
大量生産を行う工場で用いられる「総合原価計算」では、仕損費の計算手法として度外視法(どがいしほう)と非度外視法(ひどがいしほう)の2種類が存在します。簿記検定や実務で圧倒的に頻出するのは度外視法です。
度外視法とは、仕損費という独立した金額をわざわざ算定せず、仕損が生じなかったかのように計算をスルーすることで、自動的に良品(完成品や月末仕掛品)に仕損コストを按分・負担させる極めて実用的なアプローチです。ここで成否を分けるのが、「その仕損は工程のどのタイミングで発生したのか?」という発生点と、月末仕掛品の進捗度との比較です。
判断基準は極めて明確であり、物理的な製造ラインを想起すれば誰でも迷わなくなります。
- ケースA:仕損の発生点よりも、月末仕掛品が「先」に進んでいる場合
(例:工程の50%地点で検品・仕損発生、月末仕掛品の進捗度は70%)
月末仕掛品はすでに50%の検品ゲートを無事に通過しています。つまり「自分たちも不良品を出すリスクを乗り越えてここまで来た」ため、完成品と月末仕掛品の両者で正常仕損費を按分負担します。配賦基準には、数量比または完成品換算量比が用いられます。 - ケースB:仕損の発生点に、月末仕掛品が「まだ到達していない」場合
(例:工程の50%地点で検品・仕損発生、月末仕掛品の進捗度は30%)
月末仕掛品はまだ検品ゲートの手前におり、不良判定を受けていません。これから仕損になるかもしれない途中の品物に、過去の仕損コストを背負わせるのは不条理です。したがって、この場合は完成品のみが正常仕損費の全額を負担します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
仕損費という会計概念は、単なる試験テクニックにとどまらず、製造業が利益を生み出すための「組織の自制心」そのものを映し出す鏡です。失敗コストをどのように捉え、管理しているかによって、その企業の体質や担当者の資質が浮き彫りになります。
仕損費の原価管理に向いている人・組織
製造工程のボトルネックを冷静に因果関係として分析できる人や、「不可避のロス(正常仕損)」を最小化するためにデータドリブンで歩留まり改善を図れる現場です。原価計算のロジックを理解している技術者や経理パーソンは、単に「不良を出すな」と感情論で怒鳴るのではなく、仕損の発生ポイントを特定し、仕損品評価額の回収ルートを開拓することで、工場の営業利益を確実に守り抜きます。
仕損費の扱いに慎重になるべき(陥りがちな)人・組織
重大なオペレーションミスや機械故障によるロスを、現場の保身からすべて「正常仕損」として処理し、製品原価の中にこっそり紛れ込ませて隠蔽しようとする組織体質は極めて危険です。これは経営陣に対して製品採算性を誤認させ、中長期的に競争力を失わせる毒薬となります。また簿記学習者においても、「完成品のみ負担なのか、両者負担なのか」を図解の理屈ではなく丸暗記で済ませようとするタイプは、本試験のひねり問題や実務の現場で必ず手痛い挫折を味わうことになります。
【仕損費とは】に関するよくある質問(FAQ)
Q1:日商簿記2級の試験で仕損が出題された場合、最初に確認すべきチェックポイントは何ですか?
A1:問題文に記載された「仕損の発生点(工程の何%地点か)」と「月末(期末)仕掛品の進捗度」の2点を真っ先にマークしてください。月末仕掛品が発生点を通過していれば両者負担、通過前であれば完成品のみ負担という大原則が確定します。また、仕損品に評価額(スクラップ価値)が指定されていないかも見落とさないようにしてください。
Q2:仕損品に売却価値がある場合、ボックス図の数値はどう動かせばよいですか?
A2:仕損品の評価額は「製造コストの回収」を意味するため、投入した当月製造費用(直接材料費や加工費)から直接マイナスします。度外視法を用いる場合、材料から発生した仕損であれば当月材料費から評価額を差し引き、その残額をもとに完成品原価や月末仕掛品原価を算定するのが標準的な解法手順です。
Q3:なぜ異常仕損は「製品の原価」に入れてはいけないのですか?
A3:原価計算の本来の目的は「製品1個を作るために正常ならいくらかかるのか」という適正な製造原価(価格決定や採算判断の基準)を把握することだからです。作業員の重大な居眠り運転による事故や落雷による全損コストを製品原価に含めてしまうと、そのロットだけ製品原価が異常に高くなり、正しい販売価格の設定や現場のコスト削減努力の評価ができなくなってしまいます。
まとめ:現場の失敗を価値に変える原価計算の知恵
モノづくりの歴史とは、ある意味で「失敗とどう向き合ってきたか」の歴史でもあります。どれほど製造ラインを自動化し、AIによる画像検査を導入しても、歩留まり100%を永続的に維持することは現実的ではありません。
生じてしまった失敗コストを冷徹に分類し、通常の犠牲であれば「正常仕損」として良品原価に適正に織り込む。突発的なアクシデントであれば「異常仕損」として切り離し、経営陣に速やかな警鐘を鳴らす。そして残骸に1円でも価値があれば「評価額」として回収する。仕損費の計算体系には、製造業が過酷な市場競争を生き抜くために磨き上げてきたリアルな知恵が凝縮されています。数字の背後にある工場のベルトコンベアを思い浮かべながら、その本質的なロジックを自らのスキルへと昇華させてください。 (出典: 仕 損 費 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。