電子記録債務とは?約束手形廃止で迫る2026年の実務と仕訳の全貌
日本全国の企業決済を支え続けてきた紙の約束手形が、2026年を区切りに事実上の廃止期限を迎えています。経済産業省や中小企業庁、一般社団法人全国銀行協会が一体となって推進してきた「紙の手形・小切手の全面的な電子化」ロードマップが最終局面に入り、中小企業から大企業まで決済手段の再構築を余儀なくされています。その中核を担う代替手段として、実務現場で急速に定着しているのが「電子記録債務」です。
これまで当たり前のように行われてきた手形帳の発行、受取人への郵送、金庫での厳重保管、期日前の裏書譲渡といったアナログ業務は、電子債権記録機関のネットワーク上で行うデータ処理へと姿を変えました。しかし、現場の経理財務部門からは「買掛金や支払手形と何が違うのか」「仕訳の勘定科目はどう設定すべきか」「取引先からでんさい導入を迫られたが手数料負担は見合うのか」といった切実な声が相次いでいます。制度の全体像から具体的な仕訳ルール、コスト削減の損益分岐点まで、2026年の最新実務に即して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:電子記録債務は紙の約束手形をデジタル化した金銭債務であり、債権者側から見た「電子記録債権」の裏返しに位置する法的権利関係です。
- 要点2:2026年の紙手形廃止に向け、印紙税ゼロ化や郵送・保管コスト削減という絶大な利点がある一方、月額利用料や審査基準といったハードルも存在します。
- 要点3:仕訳は独立した「電子記録債務」勘定を用い、取引先との事前すり合わせや下請法改正(サイト60日規制)を踏まえた資金管理体制の構築が急務です。
【2026年約束手形廃止の経緯】なぜ電子手形移行のニュースが相次ぐのか?
長年、日本の商慣習に根付いていた紙の約束手形がなぜ今、姿を消そうとしているのでしょうか。発端は2021年に政府が閣議決定した「成長戦略フォローアップ」にあります。ここでは「5年後の2026年を目途に、約束手形の利用を廃止し、電子記録債権やインターネットバンキング等への完全移行を目指す」という方針が明確に打ち出されました。中小企業庁が主導する「支払手段の適正化に向けた自主行動計画」に基づき、産業界全体で脱・紙手形の取り組みが加速した背景には、長引く商慣行が中小サプライヤーに強いてきた重い負担の解消があります。
紙の約束手形は、現金の引き落としまで90日〜120日といった長期の「手形サイト」が常態化しており、資金力に劣る下請企業の資金繰りを圧迫する元凶と批判されてきました。公正取引委員会と中小企業庁は運用基準を段階的に引き締め、2024年11月以降は手形サイトが60日を超える手形交付を下請法違反のおそれがある行為として厳格化しました。この指導強化の延長線上に位置するのが2026年の電子化目標です。全銀電子債権ネットワーク(でんさいネット)の公式発表資料によると、参加企業数および請求件数は右肩上がりを維持しており、メガバンクをはじめとする全国の地域金融機関も手形帳の発行手数料引き上げや新規発行停止などの措置に踏み切っています。

電子記録債務とは?買掛金・支払手形・電子記録債権との決定的な違い
電子記録債務とは、電子債権記録機関(代表例:でんさいネット)の電子記録原簿に「発生記録」を行うことで生じる金銭債務のことです。混同されやすい概念ですが、取引を発注して代金を支払う買い手側(債務者)から見れば「電子記録債務」、商品・サービスを納品して代金を受け取る売り手側(債権者)から見れば「電子記録債権」と呼ばれ、同一の権利義務の表裏の関係にあります。
日常の取引で使われる「買掛金」や、従来の「支払手形」との違いを整理しておきましょう。買掛金は企業間の個別契約に基づく未決済代金であり、債務の存在を第三者に公証する公的な記録はありません。一方、支払手形は手形法に基づき有価証券としての強い効力(原因関係からの無因性や裏書連続の効力)を持ちますが、紙媒体であるため紛失・盗難リスクや印紙税の課税対象になる宿命を背負っていました。電子記録債務は、手形と同等の高い法的効力と流通性を担保しながら、実体をデジタルデータ化することで紙の物理的リスクを完全に排除したハイブリッドな決済手段です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 印紙税の負担 | 一律0円(非課税) | 紙手形:200円〜最大20万円/通 | 高額取引を頻繁に行う企業ほど年間数百万円単位の直接経費削減効果を発揮。 |
| 紛失・盗難リスク | ゼロ(クラウド管理) | 紙手形:金庫保管・書留郵送必須 | 郵送事故や社内盗難の防止に加え、公職催告などの裁判手続きリスクを完全排除。 |
| 分割譲渡の自由度 | 1円単位で必要な額だけ分割可能 | 紙手形:額面全額の裏書譲渡のみ | 受注企業側の資金繰り柔軟性が飛躍的に向上。手形割引の端数問題が解消される。 |
| 支払期日の決済処理 | 期日当日に口座間自動引き落とし | 紙手形:手形交換所経由で数日要す | 決済当日の朝一番に入金確認が可能。取立手数料や窓口持込の手間も不要。 |
発生記録と譲渡記録の仕組み|会計処理と仕訳・勘定科目の完全ルール
電子記録債務の取引サイクルは、電子債権記録機関のシステム上にデータを登録する「記録請求」によって進行します。紙の手形でいう「振出」に相当するのが「発生記録」であり、「裏書譲渡」に相当するのが「譲渡記録」です。買い手企業が取引金融機関の法人オンラインバンキング画面から、納品日、支払期日、金額、相手方の利用者番号などを入力して発生記録請求を行うと、記録機関の原簿に記録され、売り手企業へ即時に電子通知が届きます。
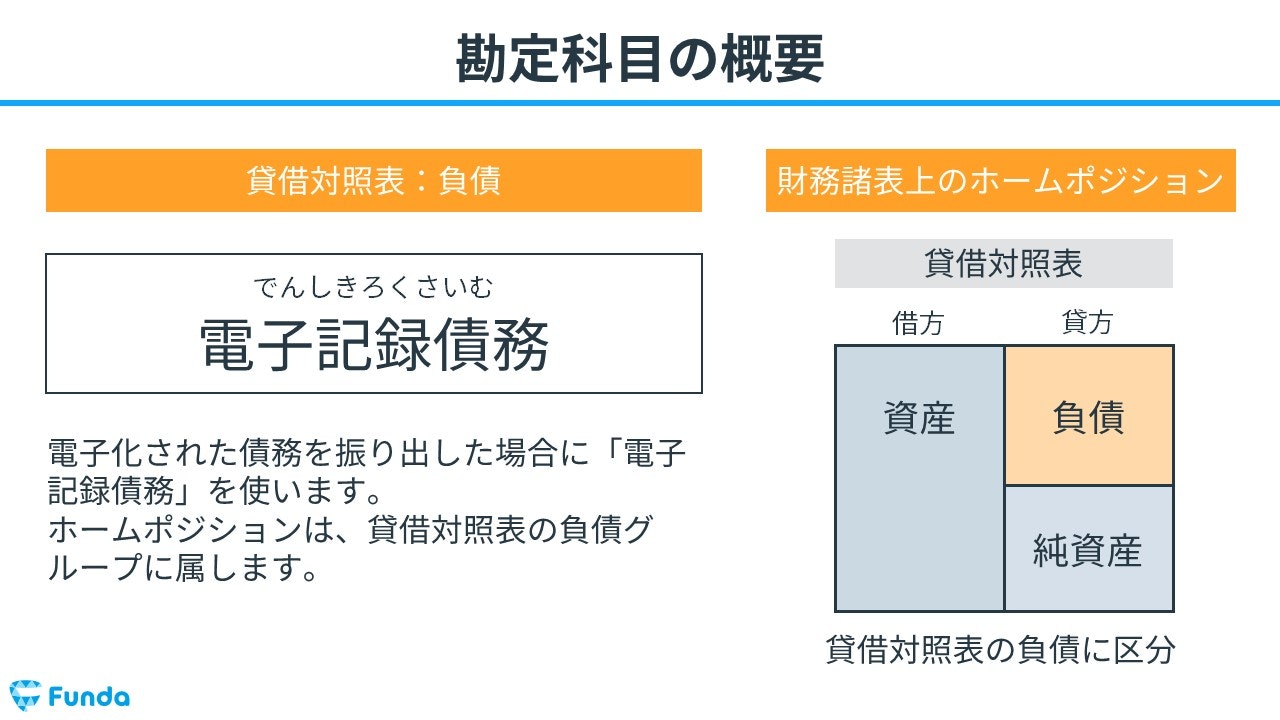
実務で頻出する会計処理について、企業の経理担当者が押さえるべき基本仕訳パターンを整理します。企業会計基準委員会(ASBJ)の実務対応報告第27号「電子記録債権に係る会計処理及び表示についての実務対応」に基づき、勘定科目は原則として「電子記録債務」(資産側は「電子記録債権」)として流動負債に独立表示します。
【パターン1:買掛金の決済手段として電子記録債務を発生させた場合】
仕入先に対する買掛金100万円の支払期日に電子記録債務を発生させた際の仕訳です。従来の「支払手形」の代わりに「電子記録債務」を用います。
(借方)買掛金 1,000,000円 / (貸方)電子記録債務 1,000,000円
【パターン2:期日に口座から自動決済された場合】
支払期日が到来すると、事前に指定した当座預金や普通預金から記録機関を通じて自動で引き落とされます。手形のような取立依頼や手形受戻しの作業は一切発生しません。
(借方)電子記録債務 1,000,000円 / (貸方)当座預金 1,000,000円
なお、取引先(受取側)が電子記録債権を第三者へ分割譲渡した場合でも、支払側の仕訳に変更はありません。期日に自動振替された時点で電子記録債務の残高を消し込むシンプルな設計となっており、経理伝票の処理工数は大幅に低減します。
【実態検証】利用者の生の声と現場目線で見えたリアル|手数料と資金繰りの損益分岐点
電子記録債務への移行はメリットばかりが強調されがちですが、実務の現場からは手放しの賛同ばかりではない複雑な声が聞こえてきます。Yahoo!知恵袋やSNS、経理コミュニティに投稿されたリアルな書き込みや、中小企業財務担当者へのヒアリング結果を検証すると、企業規模によって評価が二極化している実態が浮かび上がります。
「年間数百万円かかっていた手形の印紙税と書留の郵送代が一気にゼロになり、経理の月末残業が消えた」(年商50億円規模の製造業・財務責任者)というポジティブな評価がある反面、地方の小規模サプライヤーからは「親事業者から『でんさいにしてくれなければ取引を打ち切る』と言われて慌てて契約したが、毎月の基本利用料(月額1,000円〜3,000円程度)が重荷になっている」「年に数回しか手形を発行しないのに導入コストが見合わない」といった不満の声も根強く存在します。
さらに注目すべきは資金繰りへの影響です。電子記録債務を受け取った下請企業は、期日前に現金化したい場合、提携金融機関で「でんさい割引」を利用できます。紙の手形割引と比較して、物理的な手形の持ち込みが不要なため即日資金化できる利点があるものの、金融機関ごとに設定される割引レートや審査枠に依存する点は変わりません。資金繰りが逼迫している小規模事業者の間では、「手形割引よりもファクタリングのほうが小回りが利く」という意見も散見され、自社の取引ボリュームに応じた損益分岐点の見極めが強く求められています。
一般に知られていない盲点と審査落ちの対策|導入時のデメリットを総点検
インターネット上の解説記事では「誰でも簡単にオンラインで導入できる」と安易に書かれているケースがありますが、これは明らかな誤解です。でんさいネットをはじめとする電子債権記録機関の利用には、窓口となる取扱金融機関(銀行・信用金庫など)による厳格な「参加審査」が存在します。
審査落ちとなる代表的な理由は以下の3点に集約されます。
- 財務内容の著しい悪化・債務超過:債務を発生させる側(支払企業)は、期日に確実に資金決済を行う返済能力が問われます。赤字決算が連続している場合や過剰債務に陥っている場合、金融機関から利用枠の設定を拒否されるケースがあります。
- 反社会的勢力排除条項や過去の信用事故:過去に手形不渡りを起こした履歴や、信用情報機関に異動情報が登録されている企業・代表者は審査を通過できません。
- 法人口座の取引実績不足:設立直後の法人で、対象の金融機関口座に半年〜1年以上の稼働実績がない場合、マネー・ローンダリング対策や不正利用防止の観点から契約を保留される傾向があります。
また、最大の構造的デメリットとして「双方利用の原則」があります。自社がいくら電子記録債務で支払いたいと希望しても、取引先の相手企業がでんさいネット等の利用契約を結んでいなければ決済は成立しません。2026年が目前に迫った現在でも、ITリテラシーの格差や月額維持費を嫌って登録を拒否するサプライヤーは一部に存在します。もし審査に落ちてしまったり、相手先の合意が得られない場合は、無理にでんさいを強要するのではなく、期日現金振込への早期切り替えや、信託会社を活用した一括ファクタリングへの移行を代替策として準備しておくのが実務上の定石です。
【プロの結論】導入を急ぐべき企業と慎重に見極めるべき企業の判断基準
2026年の完全廃止に向けて、すべての企業が一律同じペースで電子記録債務に舵を切るべきかといえば、決してそうではありません。自社の業務実態と財務基盤に照らし合わせた冷静な仕分けが必要です。
【今すぐ導入を進めるべき企業】
毎月一定通数以上の手形(紙・裏書)を発行・受領している企業、売上高10億円以上で経理業務のペーパーレス化・DXを推進している企業、そして印紙税の年間納付額が数十万円を超えている企業です。これらの企業はシステム導入費用や月額手数料を上回る経費削減・業務効率化効果を確実に享受できます。
【慎重な検討または他手段を選ぶべき企業】
年間の手形発行が数枚程度にとどまる零細企業、仕入先が極めて限定的で全員が銀行振込を希望している企業、あるいは月々の固定費負担を極限まで抑えたい企業です。こうしたケースでは、あえて電子債権の利用契約を結ぶよりも、支払サイトを短縮した通常のインターネットバンキングによる振込決済へ集約するほうが、トータルコストと管理工数を最小限に抑えられます。

【電子記録債務とは】に関するよくある質問(FAQ)
Q1:電子記録債務と買掛金は帳簿上、合算して管理しても問題ありませんか?
A1:企業会計基準により、原則として独立した勘定科目「電子記録債務」として区分掲記する必要があります。電子記録債務は手形と同様に法的な権利関係が確定しており、買掛金よりも支払義務の拘束力が強いため、財務諸表の利用者にその残高を開示する義務があるためです。ただし、金額的重要性が極めて乏しい場合に限り、買掛金等に含めて注記で開示することが認められる例外規定もあります。
Q2:2026年以降、金庫に残っている紙の約束手形は法的に無効化されるのですか?
A2:手形法自体が廃止されるわけではないため、法的な効力が即座に消滅するわけではありません。しかし、全国銀行協会傘下の全国の手形交換所が紙手形の交換受付を終了・電子化するため、銀行窓口で手形を持ち込んで換金する仕組みが事実上機能しなくなります。実務上、期日が2026年以降に到来する紙手形の振出は受け取りを拒絶されるリスクが高いため、早期に電子記録債権や振込への移行を完了させる必要があります。
Q3:でんさいネットの導入審査に落ちてしまった場合、どのように対処すべきですか?
A3:まずはメインバンクだけでなく、預金残高や長年の融資実績がある別の取引先金融機関に相談し、再度参加審査を打診するのが有効な手段です。それでも審査が通らない場合は、取引先に対して支払サイトの短縮を提案し、通常の銀行振込(総合振込)による現金決済に切り替えるか、提携信託銀行を活用した一括ファクタリング等のスキームを検討してください。
まとめ:2026年完全移行を乗り切るための決済戦略
2026年に迎える約束手形の廃止は、単なる決済ツールの電子化にとどまらず、下請法の規制強化や商取引全体のスピードアップを促す歴史的な決済構造改革です。電子記録債務を正しく理解し、自社の取引規模に見合った形で導入を進めることは、印紙税や事務リスクの削減だけでなく、取引先企業からの信用力向上にも直結します。手形廃止直前の駆け込みによる業務混乱を避けるためにも、既存の支払手形の残高を確認し、取引先との事前協議と仕訳ルールの整備に着手することをお勧めします。 (出典: 電子 記録 債務 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。