債務償還年数10年超で融資落ち?銀行が隠す審査の裏基準と打開策
日本銀行による利上げ路線が定着した2026年、中小企業を取り巻く資金調達環境は劇的な転換期を迎えています。ゼロゼロ融資の返済本格化に伴い、金融機関は「支援先」から「返済能力の厳格な選別」へと完全に舵を切りました。融資の現場で融資担当者や審査部が何よりも血眼になって精査しているのが、企業の稼ぐ力と借入金のバランスを示す「債務償還年数」です。
決算書の数値を機械的に当てはめただけでは見えてこない、銀行内部のリアルな査定ロジック。巷で囁かれる「債務償還年数が10年を超えると即座に審査落ちする」という噂の真相や、金融機関が独自に補正をかける「実質的債務償還年数」の全貌を、現役金融関係者の証言と最新データから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「債務償還年数10年超=一発融資見送り」は一面の事実に過ぎず、2026年の審査現場では実質営業キャッシュフローと資産背景を加味した「実質年数」が合否を決定づける。
- 要点2:銀行が用いる正式な計算式は単なる利益ではなく、「減価償却費足し戻し」や「正常運転資金控除」を組み込んだシビアな実質返済原資で算出される。
- 要点3:指標悪化を放置すると債務超過から破綻懸念先へと格付けが急落するため、売掛債権・在庫回転率の改善による営業キャッシュフローの底上げが急務である。
【2026年最新融資審査動向】債務償還年数が銀行格付けを左右する構造
金利ある世界が日常となった今、金融機関の与信判断において2026年最新融資審査動向の核心にあるのは「金利上昇局面でも元本を完済できるか」という冷徹なストレステストです。かつてのような担保不動産頼みの融資は影を潜め、融資審査の主軸は企業の「キャッシュフロー創出力」に置かれています。
金融機関は融資先企業を「正常先」「要注意先(要管理先含む)」「破綻懸念先」「実質破綻先」「破綻先」という5つの債務者区分に厳格に分類しています。この信用格付けにおいて、返済原資に対する借入総額の適正度を測る指標が債務償還年数です。債務償還年数が長期化し、返済原資が枯渇して債務超過と破綻懸念先の判定ゾーンに転落すれば、新規プロパー融資のパイプは完全に断絶します。
財務レバレッジの健全性を示す有利子負債比率と並び、債務償還年数は金融機関が融資稟議書に必ず記載する「最重要KPI」であり続けています。この数値が少しブレるだけで、貸出金利のスプレッドが跳ね上がるか、融資謝絶の憂き目に遭うかが冷酷に決まります。

決算書から導く債務償還年数計算式|減価償却費足し戻しと正常運転資金控除の真実
経営者が目にする概算値と、銀行の格付けシステムが弾き出す数値には決定的な乖離が存在します。融資を引き出すためには、まず金融機関の審査部が実際に叩いている債務償還年数計算式の構造を理解しなければなりません。
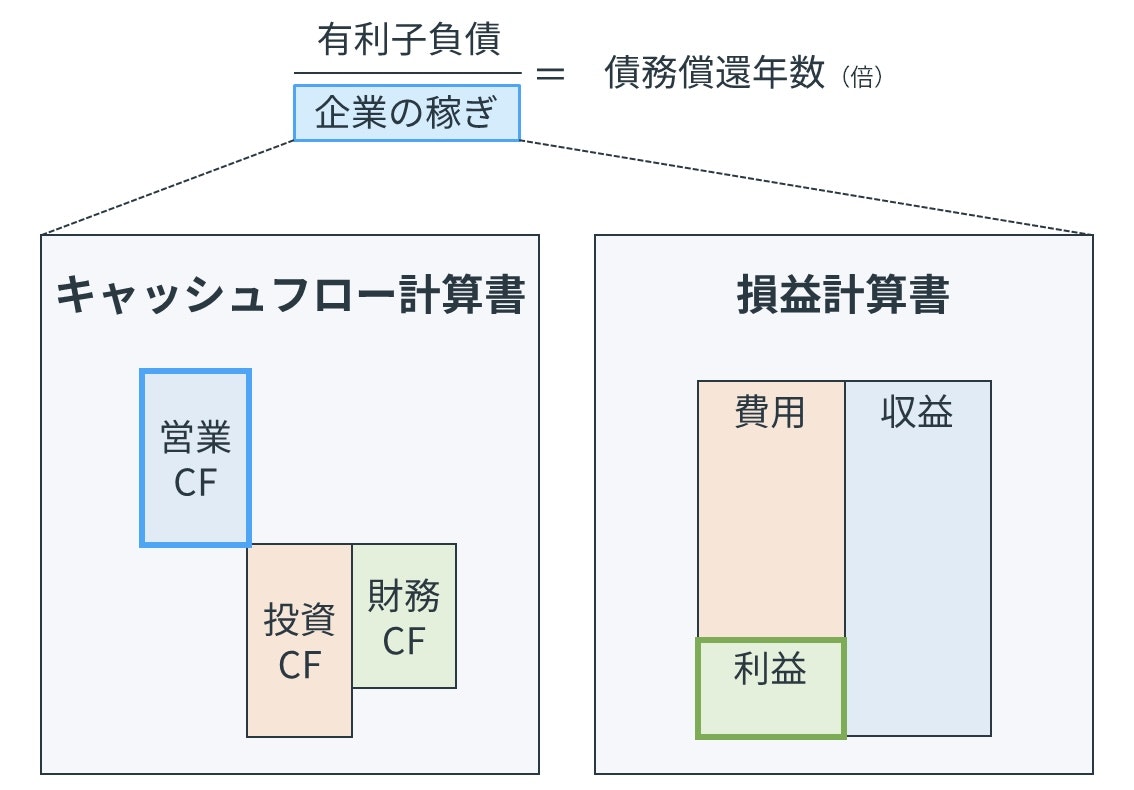
教科書的な簡易計算式は「有利子負債 ÷(経常利益 + 減価償却費)」と紹介されがちですが、実務の現場では通用しません。銀行内部で採用されている実質的債務償還年数詳細まとめの標準ロジックは、以下の通り極めてシビアな補正が加えられます。
【金融機関が用いる実質的債務償還年数の算式】
実質的債務償還年数 =(有利子負債 - 正常運転資金 - 換金可能資産)÷(税引後当期純利益 + 減価償却費足し戻し - 役員等への資金流出)
ここで極めて重要なのが「分母」と「分子」の修正項目です。
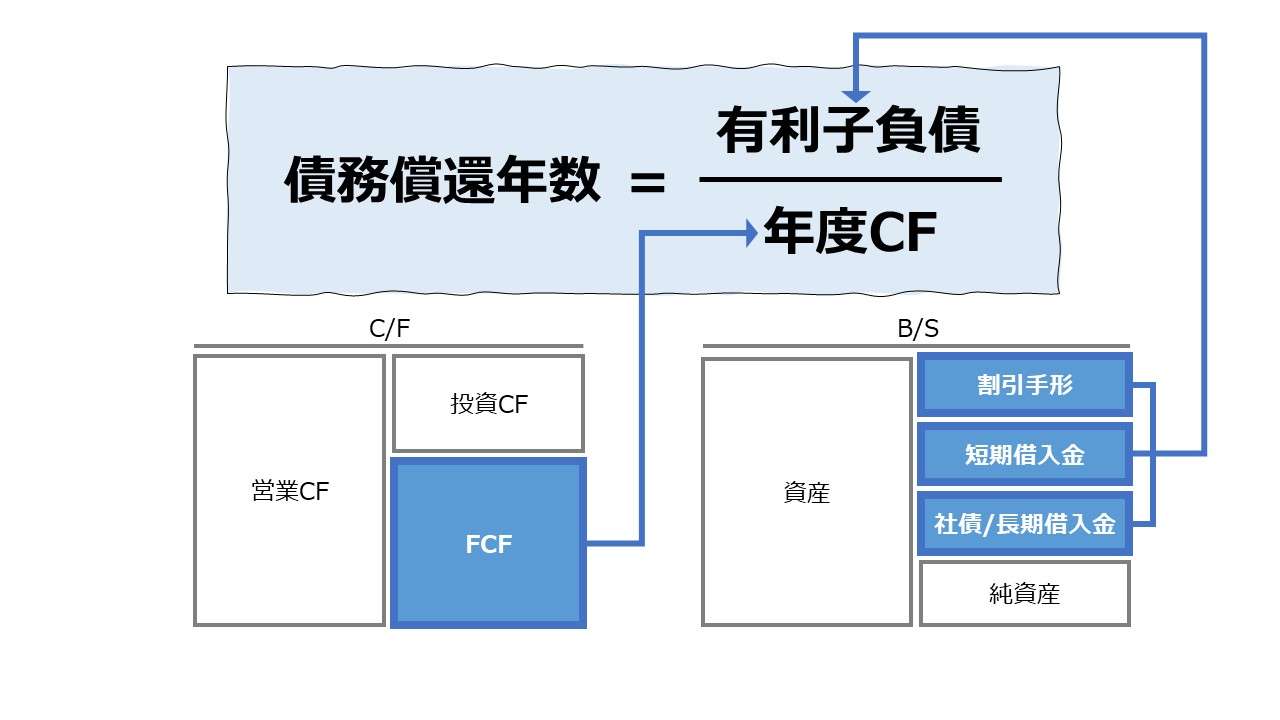
分母において減価償却費足し戻しが行われる理由は、減価償却費が「帳簿上の費用であり、現金の支出を伴わない内部留保資金」だからです。税引後当期純利益にこれを加算することで、企業が1年間に生み出した真の返済原資(フリーキャッシュフローの近似値)を割り出します。
一方、分子から差し引かれる正常運転資金控除(所要運転資金=売上債権 + 棚卸資産 - 仕入債務)は、事業を継続する上で恒常的に寝かせておく必要がある資金を借入残高から除外する手続きです。これらを正確に反映させて初めて、実態に即した「正味の返済負担年数」が浮かび上がります。
債務償還年数目安と銀行融資審査落ち真相|「10年超」の境界線と公庫基準
財務コンサルタントやネット情報で頻繁に語られる「10年基準」ですが、現場における債務償還年数目安と、銀行融資審査落ち真相はどう連動しているのでしょうか。金融機関の生々しい判定基準を比較データとして整理しました。
| 債務償還年数の水準 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 5年以内 | 財務余力極めて潤沢、自己資本比率40%超に匹敵 | 最上位の「正常先」格付け | メガバンク・地銀から競合提案が殺到する超優良水準。 |
| 7年〜10年以内 | 通常の中小企業の平均値、借入依存度中程度 | 一般的な融資可能ライン | 保全(担保・保証協会)があればプロパー併用も十分狙える。 |
| 10年超〜15年以内 | 赤字転落や過剰設備投資の兆候あり | 「要注意先」への転落警戒域 | 民間銀行単独では新規融資謝絶リスク大。抜本的是正が必須。 |
| 15年超・マイナス | 返済原資が赤字、元本返済の目処が立たない状態 | 実質的な「破綻懸念先」扱い | リスケジュール(返済猶予)や債権回収モードへ突入する。 |
民間金融機関が「10年」を一律の壁とする最大の理由は、法定耐用年数の加重平均とおよそ一致するためです。機械や設備が陳腐化する前に借入を完済できなければ、次の設備更新投資を行う原資が尽きて企業価値が毀損します。
一方、政策金融機関である日本政策金融公庫融資基準に目を向けると、民間バンクとは異なる力学が働きます。公庫はセーフティネット機能を担うため、一時的な赤字や設備投資直後で債務償還年数が10年〜13年程度に延伸していても、経営改善計画書の合理性や事業の継続性が認められれば融資を実行する余地を残しています。民間と公庫の融資スタンスの相違を把握することは、財務防衛の第一歩です。
【実態検証】融資現場の生の声|審査担当者が明かす「落とされる決算書」の共通点
机上の理論だけでは見抜けない融資審査の裏側には、審査マンの血の通ったチェックの目があります。大手地方銀行で融資審査役を務めた元バンカーへの独自取材から、審査落ちを招くリアルな内情が浮かび上がってきました。
「経営者の方は『赤字でなければ通る』と思いがちですが、審査部が見ているのは営業利益の質です。債務償還年数10年超える理由の約7割は、無駄な在庫の積み上がりによるキャッシュの固定化、もしくは回収期間の長い売掛金の放置にあります。利益が出ていても手元にお金が残らない体質の企業は、いくら数字を取り繕ってもすぐに弾かれます」(地方銀行元審査役の証言)
さらにSNSや企業財務フォーラム、知恵袋などのコミュニティでも「直近で黒字転換したのにプロパー融資を断られた」という悲痛な叫びが散見されます。その背景には、決算書上の粉飾まがいの処理(役員貸付金の放置や開発費の過大な資産計上)によって、銀行側が「実質純資産をゼロ以下」と査定し直している現実があります。銀行は貸借対照表の資産の部に潜む「換金できないゴミ」を冷酷に差し引き、企業が思う以上に重い有利子負債残高を分母に割り当てているのです。
一般に知られていない盲点|営業キャッシュフロー改善策と有利子負債の適正化
債務償還年数が10年を超え、銀行から難色を示された企業が取るべき手立ては「経費削減」だけではありません。安易なコストカットは売上減を招き、分母の利益をさらに削る悪循環に陥るからです。真に実行すべきは、抜本的な営業キャッシュフロー改善策です。
第一に着手すべきは、運転資本の適正化による「CCC(キャッシュ・コンバージョン・サイクル)」の短縮です。不良在庫を早期に処分・現金化して分子の有利子負債の繰上返済に充て、回収条件を短縮交渉するだけで、正常運転資金が圧縮されて実質借入負担は驚くほど軽減されます。
第二に、遊休資産のオフバランス化です。簿価のついたまま稼働していない社用車、利用頻度の低い保養所、収益性の低い不動産を売却して現金化し、借入金の返済原資に回せば、分子が直接的に削られて年数は一気に短縮します。
第三に、金融機関に対する「借換(リファイナンス)による返済期間の長期化」と「プロパー手形貸付の枠設定」の交渉です。毎年の返済負担を構造的に組み替えつつ、利益率の高い商品・サービスへのリソース集中によって分母の営業キャッシュフローを押し上げるアプローチこそが、年数を7年以内に引き戻す王道です。
【プロの結論】健全な成長を遂げる企業と借入依存体質企業の分水嶺
企業財務における「過剰債務」の根本原因を突き詰めると、経営者の深層心理と企業文化の病理に行き着きます。危機に陥る企業には、経営と個人の財布の境界線が曖昧になる「財務的共依存」の傾向が色濃く現れます。役員報酬の私的流用や、事業の痛みを伴う改革を先送りして短期借入金で糊塗し続ける姿勢は、まさに依存体質そのものです。
自社の健全性を保つためには、事業体と経営者自身の心理的・経済的バウンダリー(境界線)を明確に引き直さなければなりません。融資を受けるに値する企業と、新規調達を控えて抜本治療に専念すべき企業の判断基準は明確です。
【今すぐ追加融資を狙うべき企業】
・本業の営業キャッシュフローが直近3期連続でプラスを維持している
・新たな設備投資による明確な投資回収期間(5年以内)が論理的に試算できている
・売掛金回収および在庫管理が月次で厳格にコントロールされている
【追加借入をストップし体質改善に専念すべき企業】
・債務償還年数が既に12年を超え、借入金の元本返済のために新たな借入を重ねている
・決算書に多額の「役員貸付金」や「仮払金」が滞留している
・価格転嫁ができず、売上高が増加しても手元現預金が減り続けている
【債務償還年数】に関するよくある質問(FAQ)
Q1:債務償還年数が10年を超えていると、銀行からの融資は完全に絶望的ですか?
A1:一律に即断絶とはなりません。大規模な工場建設や研究開発投資を行った直後など、投資から利益回収までにタイムラグがある合理的な理由が存在し、今後3〜5年で年数が10年未満に短縮する説得力ある事業計画書(実現可能性の高い経営改善計画)を提示できれば、地銀や公庫で融資を取り付けることは十分に可能です。
Q2:日本政策金融公庫と民間銀行では、債務償還年数の審査ハードルはどの程度違いますか?
A2:民間銀行(特に都市銀行・第二地銀)が10年以内を厳格な足切りラインとして設定する傾向が強いのに対し、日本政策金融公庫は創業融資や企業再生支援のミッションを持つため、実質12〜15年程度まで許容されるケースがあります。ただし公庫であっても、営業キャッシュフローが恒常的赤字で返済原資が算出できない場合は謝絶対象になります。
Q3:なぜ債務償還年数の計算では「減価償却費」を足し戻すのですか?
A3:減価償却費は、過去に支払った設備資金のコストを一定期間にわたって配分する「会計上の費用」に過ぎず、その期に現金が外部へ流出しているわけではないからです。損益計算書の当期純利益に減価償却費を加算することで、企業がその事業年度に手元へ残した「現金の純創出額」を正しく把握し、返済能力を正確に判定するためです。
まとめ:2026年の融資環境を生き抜く財務戦略の羅針盤
融資審査における債務償還年数は、単なるスコアリングの数字ではなく、企業の生命維持力を示すバイタルサインそのものです。金利環境が激変した2026年において、金融機関は数字の表面を取り繕う企業を容赦なく見限る姿勢を強めています。
自社の数値を把握しないまま金融機関の窓口に飛び込むのは、航海図を持たずに荒波へ漕ぎ出すような無謀な行為です。まずは自社の決算書を開き、減価償却費や正常運転資金を反映させた「真の実質的債務償還年数」を自ら算出してください。課題を早期に可視化し、キャッシュフロー改善のシナリオを先回りして銀行へ提示できる経営者こそが、これからの厳しい金融情勢を勝ち残り、力強い成長資金を引き寄せることができます。 (出典: 債務 償還 年数(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。